
信用卡回贈增加不代表更慳錢,交易有盈利也未必整體賺錢?從生活帳單出發,學會把所有成本算得完整
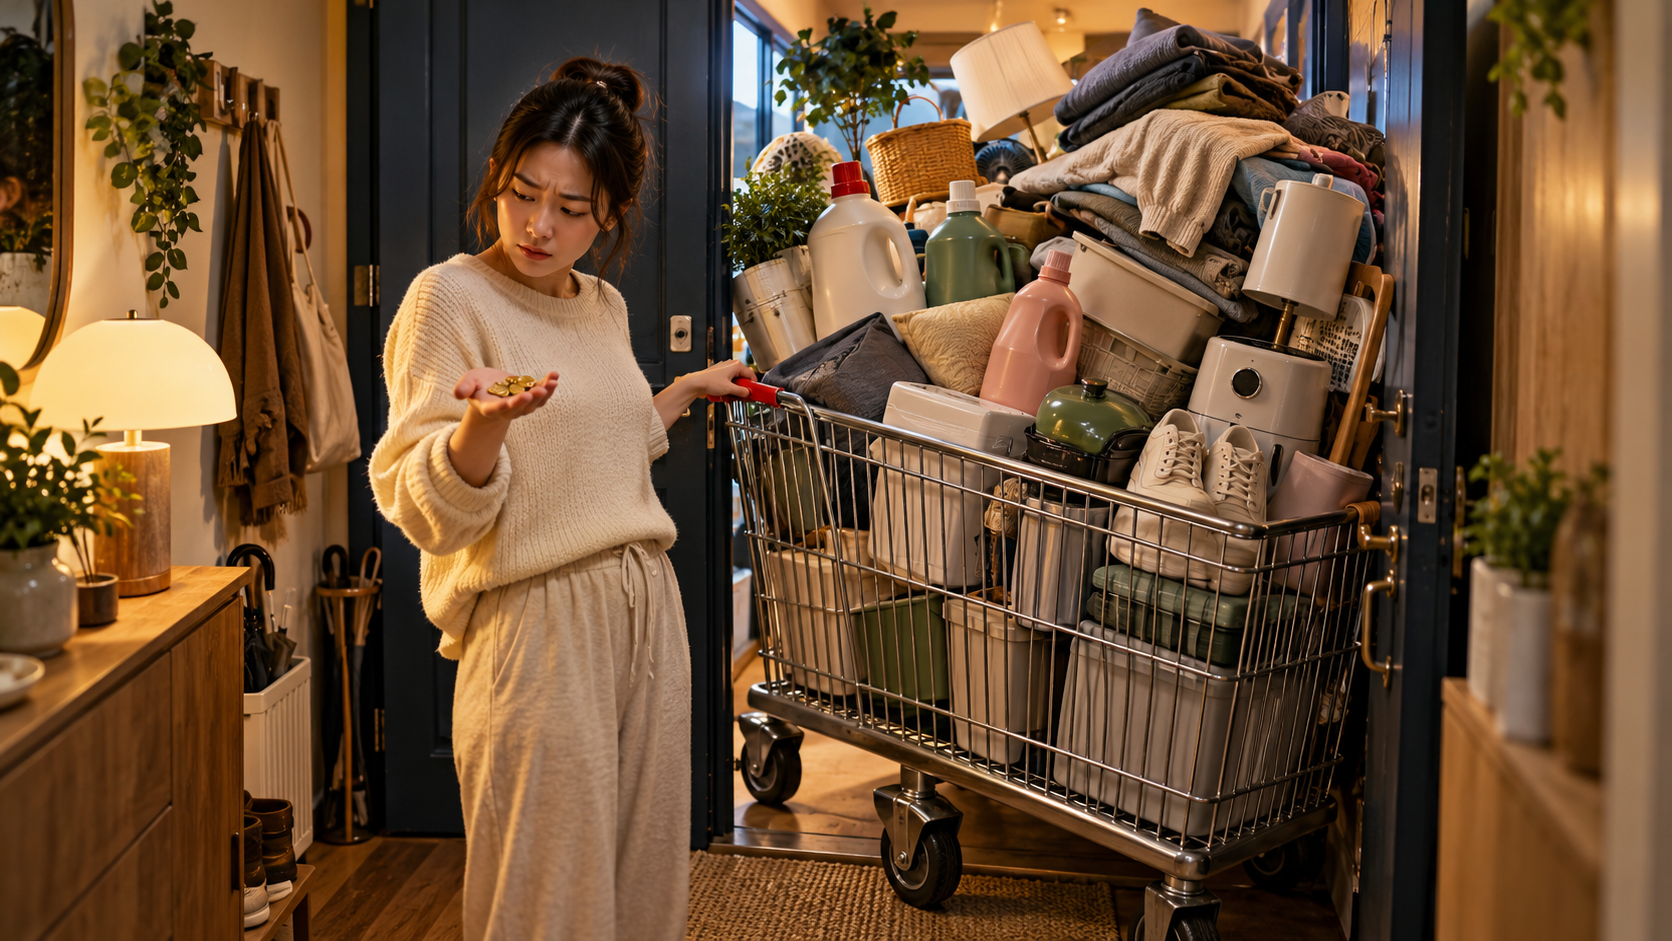
月底,原本的購物清單已經買齊,信用卡 App 卻提醒:距離額外回贈門檻,還差一千元。
「反正遲早都會買。」於是,一件衣服、幾款護膚品,再加一箱日用品,很快便把差額補上。看到回贈增加,感覺這個月又精明了一點。直到查看銀行戶口,才發現留下來的錢比預期少。
回贈確實收到了,支出也確實增加了。問題就在這裏:多拿了一筆回贈,是否等於多慳了一筆錢?
要回答這個問題,先把優惠廣告放在旁邊,看看沒有這個優惠時,原本會怎樣花錢。
回贈多了210元,為甚麼仍然多付790元?
是否節省,要比較參加優惠前後的實際支出。只看回贈由多少增加至多少,很容易漏掉為取得它而新增的消費。
以下是純教學假設,並非任何銀行的真實優惠。假設原本消費4,000元可得1%現金回贈,消費滿5,000元後,整筆簽賬可享5%回贈。例子不設回贈上限,沒有其他費用,回贈可全數使用,持卡人亦準時全數還款。
| 比較項目 | 按原定計劃消費 | 為達門檻增加消費 |
|---|---|---|
| 簽賬額 | 4,000元 | 5,000元 |
| 假設回贈率 | 1% | 5% |
| 現金回贈 | 40元 | 250元 |
| 扣回贈後支出 | 3,960元 | 4,750元 |
回贈增加了210元,但消費增加了1,000元。兩者相抵,最終仍比原定計劃多付790元。
這790元不宜一概稱為「蝕了」,因為持卡人同時買到了物品,也可能享受到使用它們的樂趣。不過,若把增加的210元回贈稱為「又慳了一筆」,便漏算了新增消費。
銀行發出多少回贈,與戶口最終留下多少錢,是兩個不同數字。前者上升,後者仍可能下降。
還有一個常見的比較陷阱:拿今個月的回贈,與上個月的回贈相比,便認定消費安排進步了。兩個月買的東西、需要支付的金額及優惠條件可能不同,回贈較多也可能只是因為本月花得較多。
較公平的做法,是先固定同一批原定購物,再比較不同付款安排。若連購物內容也改了,就把改動另列出來,才看得到優惠帶來多少好處,新增消費又帶來多少支出。
回贈也可以帶來真正節省
如果本來就要花5,000元,購物內容、價格及其他費用完全相同,只是付款安排令回贈由50元增加至250元,便少付了200元。
這次的節省有清楚基礎:消費計劃沒有擴大,買到的東西相同,扣除回贈後實際支付得更少。比較的起點一改,答案便可能完全不同。
多買的東西,原本真的會買嗎?
多簽一千元是否值得,取決於這筆支出改變了甚麼。單看新增簽賬,還不足以分辨是付款安排改變,還是消費需求增加。
原本就會買,只是改用另一張卡
家中的電器已壞,原定這個月更換,也已比較同款商品的售價。若用另一張卡可以取得更多回贈,而售價、保養及費用不變,這主要是付款方式的選擇。
但比較時仍要看最終價錢。某商戶售價較高,即使提供更多回贈,扣減後也未必比另一間便宜。優惠百分比很搶眼,最後要付的金額更值得看清楚。
把下月必需品提前買齊
洗衣液、廁紙、寵物糧,聽起來都是「遲早會用」的東西。不過,提前購買是否節省,要把下月的帳也接起來看。
假設這個月多買了一批用品,下月確實少買同等數量,便主要是支出時間移前。此時可把比較期拉長至兩三個月,檢查整段期間的總用量、支出及回贈。
相反,若下月仍照常購物,家裏只是多了存貨,便不能直接當作已節省。用品會否過期、是否有位置存放,以及提前付款會否影響其他必要開支,也要一起考慮。
因為差少許,才決定買下來
原本沒有打算買的外套,因為「剛好夠數」便進了購物車。這件外套可能很喜歡,也可能值得購買,但理由已經由需要,變成了優惠帶來的推動。
可以問得更直接:如果今天沒有額外回贈,這件東西還會買嗎?如果答案是否定的,新增支出便與追求優惠有關。
花錢買喜歡的東西無須自責,只是記帳時不宜把「買得開心」與「現金支出減少」寫成同一回事。
「需要」也值得寫得具體一點
一瓶快用完的洗頭水,與因優惠而試用的新產品,雖然都放在浴室,對預算的意義仍不同。把品項、數量及預計使用時間寫下來,比一句「屋企一定用得着」更容易核對。
這樣做也方便日後驗證。下次再看到類似優惠,可以查看上批用品是否已用完,而不是每次都憑當下的感覺決定要多買多少。
門檻達到了,回贈也未必如預期
計算時應採用實際可取得、可使用的回贈。廣告上的最高比率,未必適用於整張帳單。
以恒生MMPOWER的2026年4月版獎賞條款為例,推廣期由2026年4月1日至12月31日。一般持卡人須先登記,並於每曆月累積合資格零售簽賬滿3,000元,才享相關獎賞。條款亦列有指定簽賬分類、每月額外獎賞上限及合資格全日制學生的門檻豁免。
這個例子只說明條件的重要性,與前面的5,000元假設算例不同。不同計劃要各自查看,不能把一張卡的規則套到所有優惠。
購物前,有四項資料值得寫在同一處:原定支出、新增支出、增加的可用回贈,以及新增費用。
把它們接起來,便得到一條簡單算式:
相對原計劃多付的現金=新增消費+新增費用-增加的可用回贈。
若回贈是有使用期限的購物券,還要看原本是否會在指定商戶消費。為了用券再買一輪,下一筆支出也要計入比較。若交易另有手續費,或未能全數還款而涉及利息,也不能略去。
回贈可以減少一部分開支,能否增加儲蓄,仍要看整體消費有沒有跟着擴大。月底最值得問的,可能是:這個優惠,令原定生活便宜了,還是令購物清單變長了?
從信用卡回贈到投資,收到的只是其中一部分
投資也需要計算完整結果,單看盈利的一邊,未必知道整段期間賺了多少。
兩者仍有分別。購買用品會換來可用物品,買入股票則把現金換成資產,投入的本金不能直接當作當期虧損。資產尚未賣出,也可能已有市值變動。這裏連接的是檢查思路:單看收到的金額,能否代表整體結果?
信用卡的例子,是回贈增加了,但新增消費更多。投資則可能是記住幾筆賺錢交易,卻沒有把其餘虧損及費用放在一起。
以下同樣是假設例子。某段期間,盈利交易合共賺1,500元,虧損交易合共蝕1,300元。未扣費前,整體只餘200元。若買賣另涉及合共300元費用,最後淨結果便是蝕100元。
只看其中一張盈利紀錄,與看完整帳目,會得到很不同的印象。例子的重點也不在某個回報數字,而在比較範圍是否完整。
香港證券買賣可能涉及佣金、交易費、徵費、適用的印花稅及其他服務費,實際項目視乎產品與券商安排。零佣金優惠,並不自動代表整筆交易沒有其他成本。
核對時亦要避免重複扣數。若買賣盈虧已按實際成交價計算,成交價已包含當時執行的影響,不能又把同一差額當作另一筆費用重扣。
想由記錄結果進一步了解價格判斷,可報名參加免費線上教學,認識美國上市公司董事、炒房交易員訓練導師 Ringo Sir 所介紹的市場強弱分析及買賣流程。
方向看對了,入場位置仍會改變交易條件
判斷股價偏強,只回答了方向問題,尚未回答現價是否符合原有計劃。
試想一個假設場景:一幅股價圖原本呈現偏強走勢,價格經過一輪上升,已接近先前觀察到的上方阻力區。投資者此時才追入,卻仍沿用較早時的上升目標與失效位置。
如果目標區及失效位置都沒有改變,入場價提高,至目標的距離便縮短,至失效位置的距離則增加。相同的看好理由,配上不同入場價,已經是不同的交易條件。
這就像看到一個很吸引的回贈,卻沒有留意購物車已經加了多少東西。放到交易上,則是只看可能賺多少,忽略為這個可能性承擔了甚麼。
因此,檢視一筆交易時,可以保留當時的股價圖及原先的觀察理由。之後回看,才能分辨是價格條件改變,還是自己臨場改了計劃。只憑事後結果說「早知道」,很難找出下次能改善哪一步。
例如,原本等待回調,後來因害怕錯過而在較高位置入場,這個改動便值得記錄。即使最後賺錢,也不能省去檢查。若最終虧損,同樣要核對原因,不能一律歸咎市場不配合。
股價圖要回答具體問題
觀察時,可以先分清所看的時間範圍,再檢查價格正在延續上升、回調,還是橫行。接着才看現價與原有觀察區域的關係,以及哪種後續反應會令原判斷失效。
一支向上的燭,未必足以回答以上所有問題。同樣,接近阻力也不等於必然下跌,阻力可能被突破,原來的觀察需要隨新價格反應重新檢視。
這些問題的作用,是令判斷條件更清楚,不能保證交易獲利,也不能把預設退出位置當成一定能成交的價格。
想把看方向與選位置分開理解,可報名參加免費線上教學,了解 Ringo Sir 介紹的「定方向、揀位置、搵工具」學習次序。
整體結果之外,時間與風險也值得記錄
金錢可以加減,時間投入與承受的風險則需要另外評估。不宜把它們硬換成一個看似精確的收益數字。
有人樂於花時間研究回贈,也有人希望付款安排簡單。只要清楚付出,兩種選擇都可以合理。若花了幾晚比較,最後為達門檻多買一批不需要的東西,便值得回頭檢查原來目的。
投資也一樣。某種做法可能要求頻密查看股價,另一種則需要承受較長的持有期間及波動。單看一筆盈利,未必看得到背後的時間要求,以及持貨比例是否已超出原有計劃。
時間也不必一律乘上時薪,然後宣布某種做法「不值得」。有人享受研究,也有人需要把時間留給工作及家人。記錄投入的目的,是看這個安排能否持續,以及它與原本生活要求是否相容。
下表可以在消費後或檢視交易記錄時使用:
| 檢查問題 | 消費時 | 投資時 |
|---|---|---|
| 原本的計劃是甚麼? | 原定買甚麼、花多少? | 原有方向、觀察位置及退出條件? |
| 為眼前好處改變了甚麼? | 新增購物或提前付款? | 追價、增加交易或延後退出? |
| 整體金錢結果如何? | 扣回贈及費用後,多付還是少付? | 全部買賣扣費後,結果如何? |
| 還付出了甚麼? | 比價時間、存放空間及資金佔用? | 研究時間、盯市要求及承受的波動? |
用同一段期間及完整記錄比較,才能逐步看出問題。新增消費不能只挑一筆,交易成績也不能只挑最漂亮的一次。
當然,一次淨盈利不代表方法必然可靠,一次淨虧損也不足以否定整套判斷。還要看交易條件是否一致、執行有否偏離,以及當時承受多大風險。
想繼續學習如何從價格走勢檢視交易條件,可報名參加免費線上教學,認識 Ringo Sir 的價格判市教學方向,再對照自己的觀察過程。
回到月底那張信用卡帳單,真正有用的問題,是優惠有沒有令原本的生活少花一點。投資也可以多問一步:把所有盈利、虧損與成本放在一起後,整體結果如何,過程又付出了甚麼?
把這兩筆帳算清楚,才知道眼前的好處,最後有多少留在自己手上。
想把方向、位置與交易條件分開看?
單看回贈,容易漏掉新增支出。單看股價升跌,也可能忽略入場位置及原來的退出條件。
Ringo Sir 主講的「港美股及環球商品市場短炒策略線上教學講座」,介紹「定方向、揀位置、搵工具」的學習次序,並從價格走勢認識突破、回調與橫行情境。教學以Zoom進行,費用全免。
亦可追蹤 Instagram @hfh_tradinghse,繼續閱讀市場與交易教育內容。
常見問題 FAQ
1. 信用卡回贈增加,是否代表實際節省增加?
未必。回贈金額與消費金額可能同時增加。判斷是否節省,需要比較相同期間內,原定消費與參加優惠後的支出,並計入新增費用及可用回贈。若只是買更多而收到更多回贈,不能單憑回贈上升判定儲蓄增加。
2. 只差少量簽賬便達門檻,怎樣判斷是否值得湊數?
先計算達標與不達標兩種情況的回贈差額,再與新增消費及費用比較。若多花的錢較多,現金支出便增加。至於新增物品是否值得購買,則要另看實際需要,不能只因差額小就視作節省。
3. 提前購買日用品,應算額外消費還是節省?
要拉長比較期,查看後續月份是否相應少買。如果兩三個月的用量相同,提前買令總支出減少,才有節省基礎。還須考慮到期、存放及現金安排。若後續照買,只累積更多存貨,便不能把本月回贈全部當作節省。
4. 現金回贈、積分及購物券,可以直接按面值比較嗎?
不能一概而論。積分須按實際兌換比例、最低要求及期限評估。購物券則要看指定商戶、最低消費及是否本來就會使用。若為用券而新增購物,相關支出也要加入比較,面值不一定等於減少的現金支出。
5. 股票買賣除了佣金,還有哪些成本需要計算?
以香港證券交易為例,還可能涉及交易費、徵費、適用印花稅及券商收取的服務費,項目視乎產品及安排而異。核對成交紀錄及收費表最直接。若盈虧已按實際成交價計算,不宜再把已反映在成交價內的同一差額重複扣除。
6. 為甚麼看對股價方向,整段期間仍可能沒有淨盈利?
市場方向與個別交易結果不同。買入後實際升幅、退出價格、其餘交易虧損及費用,都會影響結果。判斷時也要對齊時間範圍。若檢視整個戶口,更要分開入金、出金與投資損益,不能把戶口餘額上升全當作投資盈利。
本內容只作交流及教學用途,並無考慮個別人士投資目標、財務狀況或特別需要,亦不構成任何買賣邀約或建議。相關數據僅供參考。投資決定前請審慎考慮自身財務情況及可承受風險。
來源與資料日期
資料查核日:2026年10月27日,香港時間。
- 消費者委員會《精明使用信用卡攻略》。頁面標示2021年1月。支持回贈兌換、合資格簽賬、使用期限與避免為獎賞過度消費等原則,不採用其歷史卡產品比較作當前推薦。
- 恒生MMPOWER World Mastercard獎賞條款。2026年4月版,列明推廣期為2026年4月1日至12月31日。正文只簡述登記、門檻、分類、上限與學生豁免。實際資格及最新安排以銀行條款為準。
- 港交所證券交易收費。查核日所見版本。支持交易費、徵費、適用印花稅及券商可能轉收服務費的說明,不把不同產品的費用混作單一費率。
- Ringo免費線上教學活動記錄。最後編輯2026年9月30日。記錄為Active,列有費用全免、Zoom、教學方向及IEI Article CTA Link。沒有自行加入場次、名額、截止日期或其他優惠。
- 本次對話已確認大綱及2026年10月21日選題批核紀錄。支持文章題目及先生活後投資的論證安排。