英超開鑼,市場熱度升溫,但體育相關股份沒有同步起動
每年英格蘭超級足球聯賽(Premier League,英超)開季,香港球迷都會感受到一種熟悉的氣氛。
球會推出新球衣,轉播平台開始宣傳新球季,球迷重新討論賽程、球員轉會和冠軍走勢。對市場投資者而言,這類大型體育盛事亦自然會引發另一個問題:英超開季,相關股份是否存在短線交易機會?
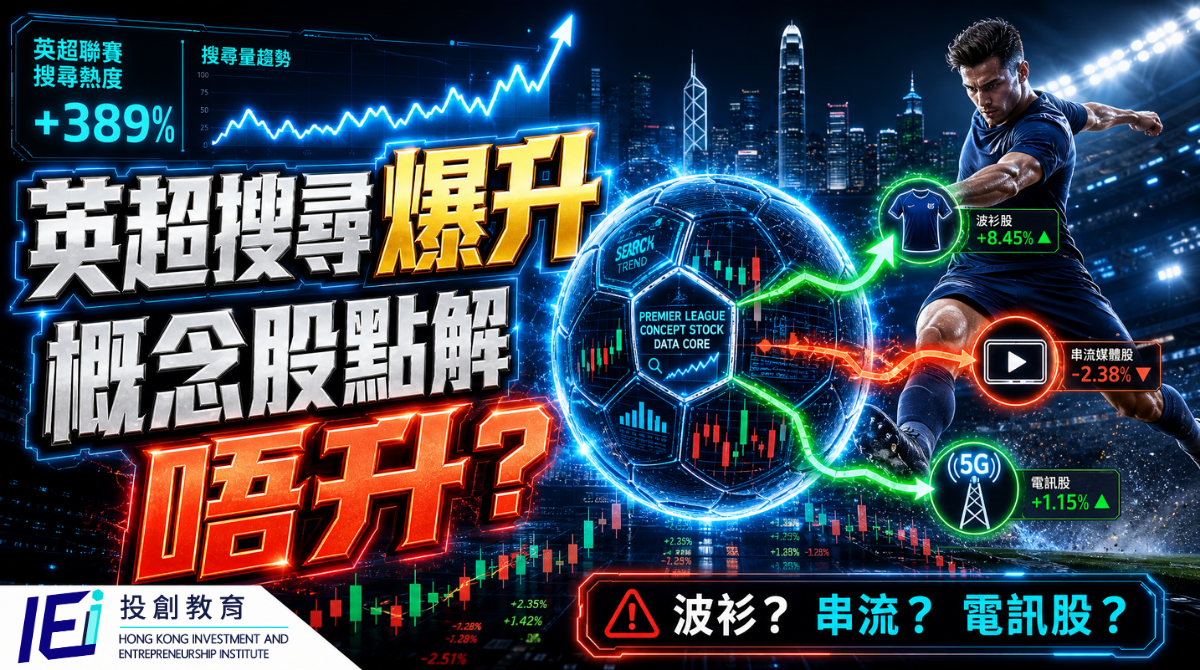
很多投資者第一時間想到的,通常都是「英超概念股」。賣球衣和足球的體育用品公司,有英超曝光。播放賽事的媒體平台,有英超流量。提供收費電視、寬頻和流動通訊服務的電訊商,亦可能因體育內容受惠。
於是,市場很容易將不同公司放入同一個框架。例如 PUMA、adidas、Nike 代表體育用品;Comcast、Fubo、Nine Entertainment 旗下 Stan Sport 代表媒體和串流;Now TV 背後的 HKT 則代表香港電訊服務。
表面上,這些公司都與英超有關。但問題在於:同一場足球比賽,並不代表資金會用同一套邏輯買入所有相關股份。
球迷看到的是同一場波。但上市公司收到的錢,可能來自完全不同的地方。有人賺的是球衣和商品收入。有人賺的是串流訂閱。有人賺的是家庭套餐、寬頻和流動服務帶來的客戶黏性。
所以,英超熱度可以帶來市場注意力,但市場注意力不代表股價一定同步上升。真正值得研究的問題,不是「英超概念股有哪些?」而是:英超這個熱話,最後真正流入哪一盤生意?
英超是一門巨大生意,但資金不會平均流向所有相關公司
英超已經不只是一項足球賽事,而是一個全球化商業生態。
2026/27 球季共有 20 支球隊參與,全季 380 場賽事。根據德勤(Deloitte)足球財務研究,英超球會收入近年持續增長,2024/25 球季英超球會合計收入約 68 億英鎊。
英國本土轉播權亦是英超商業價值的重要來源。Sky Sports 每季播放大量英超賽事,而 TNT Sports 亦持有部分直播權。香港方面,Now TV 繼續取得英超及英格蘭足總盃(FA Cup)獨家播放權,英超權利延續至 2030/31 球季,每季直播全部 380 場英超賽事。
所以,英超當然是一門大生意。但投資者不能只停留在「市場很大」這一步。
因為大型體育盛事最容易令人產生一個錯覺:只要跟這個熱話有關,股票就會受惠。
實際上,資金流向要經過不同商業路徑。一名球迷買了一件球衣,受惠的是體育用品產業鏈。一名球迷訂閱串流平台觀看英超,受惠的是媒體和內容平台。一個家庭因為英超內容而保留 Now TV、寬頻和手機服務,受惠的可能是電訊商。
同一個英超熱潮,背後其實存在三條不同資金路線。
第一條資金路線:體育用品股,市場買的是品牌曝光還是實際需求?
第一類最容易被聯想到的,是體育用品公司。
英超開季期間,球衣、足球和相關商品會大量曝光,因此不少投資者會自然想到 PUMA、adidas 和 Nike。
但短線交易角度,單純看到品牌曝光,其實不足夠。因為市場真正關心的是:曝光是否轉化成資金?
例如 PUMA 在 2025/26 球季開始成為英超官方比賽用球供應商,令品牌在每一場英超賽事中都有直接曝光。從品牌角度看,這是一個重要位置。但對股票投資者而言,更重要的是後續市場反應。
如果資金真的認為英超曝光會改善公司預期,通常會看到幾個現象:
- 第一,股價在消息公布後保持強勢。
- 第二,成交量開始增加。
- 第三,回調時有資金承接。
- 第四,同類股份開始出現輪動。
- 第五,板塊內有股份明顯跑贏大市。
這些才是市場資金正在確認題材的跡象。相反,如果新聞很熱,但股價沒有突破,成交沒有增加,甚至消息公布後反覆回落,那麼英超只代表市場討論增加,未必代表資金正在買入。

體育用品概念最大的陷阱:品牌曝光,不等於股價催化
adidas 是另一個例子。它與多支英超球會有球衣合作,因此在英超開季期間,品牌曝光同樣非常高。
Nike 過去多年亦與英超有非常深的關係,曾長期成為官方比賽用球供應商。
但市場環境會改變。權利會轉移。合作關係會更新。因此,投資者不能只看過去印象。三年前有效的英超概念股名單,今日未必仍然有效。
更重要的是,即使一間公司與英超有關,也要問:市場是否已經提前反映?
很多大型體育合作,在開季前數星期甚至數月已經公布。當第一場比賽正式開始時,市場可能早已知道這件事。如果所有投資者都知道,便未必形成新的價格催化。
短線交易真正要找的,不是「大家都知道的熱門消息」。而是市場原本沒有完全反映,而資金開始重新定價的地方。
由熱門題材追到資金真正流向,短線交易需要一套可重複的判市流程。
第二條資金路線:串流平台,英超流量能否變成市場重新估值?
第二類公司,是媒體和串流平台。
相比體育用品,串流平台與英超之間的收入連結通常更加直接。因為直播體育有一個特點:觀眾需要即時觀看。錯過直播時間,價值大幅下降。
因此,英超對串流平台而言,不只是內容,而是一種吸引用戶留下的工具。
商業路徑通常是:英超內容帶來新訂戶增加,推動使用時間增加,再令用戶價值提升,最後市場重新評估公司價值。
例如澳洲九號娛樂集團(Nine Entertainment)旗下 Stan Sport,在取得英超相關內容後,體育訂戶增長明顯,管理層亦指出英超是重要推動因素之一。
這類案例對市場有吸引力,因為投資者可以看到內容熱度如何轉化成訂戶數據。
但交易者仍然需要多看一步。因為串流平台最大的問題,是內容成本。
英超帶來訂戶,不代表一定帶來股價上升
很多投資者容易犯一個錯誤:看到平台訂戶增加,就直接推論股價應該上升。
但市場看的不是單一數字。市場看的,是整條盈利鏈。
英超可以增加訂戶。但平台亦需要支付昂貴的轉播權成本。如果收入增長高於成本增加,市場可能重新估值。如果成本升幅更快,市場反而可能失望。
所以,短線交易需要觀察的不只是「有沒有更多人睇波?」而是「市場有沒有開始相信這個內容會改善公司未來盈利?」
這也是為甚麼串流平台股份出現英超題材時,圖表確認非常重要。
如果題材成立,通常會看到股價突破、成交放大、同類股份輪動、回調有承接,以及資金持續流入。
如果沒有這些現象,熱話可能只是短暫注意力。
第三條資金路線:電訊股,英超真正價值可能不是收視,而是留住客戶
第三類相關公司,是電訊商和收費電視平台。
香港投資者對這條路線應該比較熟悉。
Now TV 長期擁有香港英超播放權,背後商業價值不只是「賣一個足球頻道月費」。對 HKT 這類綜合電訊公司而言,體育內容最大的價值,可能是維持整個客戶生態。
一名球迷因為英超選擇保留 Now TV。但同一個家庭可能同時使用家居寬頻、流動通訊及其他數碼服務。當一個客戶使用愈多服務,轉換供應商的意欲通常會降低。
所以,英超對電訊商而言,不一定只是增加一批睇波客戶。更重要的是:熱門內容能否提升客戶黏性。
這也是電訊股和串流平台最大的不同。串流平台可能最重視「有多少新用戶加入?」電訊商可能更重視「有多少客戶因為內容而留下?」
體育內容的價值,不一定在收視,而在整個服務生態
HKT 2026 年中期業績顯示,Now TV 客戶基礎、OTT 客戶及多服務客戶均有改善。
不過,需要留意的是,大型體育賽事包括世界盃等亦會影響體育內容表現,因此不能將所有增長直接歸因於英超。
但這個案例仍然說明一個重要方向。
體育內容對電訊公司的價值,不一定只是「多少人買英超套餐」。而可能是內容吸引客戶,客戶增加使用服務,提高整體客戶價值,並降低流失率。
這條資金路線,與體育用品和串流平台完全不同。
所以,當市場討論「英超概念股」時,最容易犯的錯,就是將所有公司放在同一個籃子。
實際上,PUMA、adidas 看的是品牌和商品。Fubo、Stan Sport 看的是訂戶和內容價值。HKT 看的是服務組合和客戶黏性。
三者都與英超有關。但資金買入的理由完全不同。
同一個題材,資金未必買同一條路線。分辨哪一條先啟動,正是短線交易的第一步。
第二個盲點:英超概念股名單會隨時間改變
研究大型體育題材,另一個容易忽略的地方,是:概念股不是固定名單。
很多投資者會搜尋「英超概念股有哪些?」然後找到一張列表。
但問題是,體育權利會轉移。合作關係會改變。上市公司的受益程度亦會重新分配。
例如 Nike 過去多年與英超關係密切,曾長期提供官方比賽用球。但 2025/26 球季開始,官方比賽用球供應商已轉為 PUMA。如果投資者仍然沿用舊資料,就可能研究錯方向。
播映權更加明顯。Amazon 過去曾持有英國英超部分直播權,因此某些時期市場會將 Amazon 視為英超相關公司。但新一輪英國轉播周期,主要由 Sky Sports 和 TNT Sports 主導。
澳洲市場亦出現類似變化。過去 Optus Sport 與英超播放權關係密切,後來英超權利轉向 Stan Sport 及 Nine Entertainment 體系。
所以,投資者研究體育題材時,第一步不是找股票。第一步應該找:誰真正擁有這項權利。
真正拆英超概念股,要先問四個問題
面對任何大型體育熱話,第一步不是問「哪隻股票可以炒?」而是先問四個問題。
第一,誰真正持有權利?今年的播放權、合作權、供應權屬於哪間公司?不要看幾年前的資料。不要看舊新聞。不要只看市場習慣叫法。
第二,這項權利覆蓋甚麼範圍?英超是一個全球品牌。但不同地區,受益公司完全不同。英國有英國的播放權。香港有香港的播放權。澳洲有澳洲的播放權。北美亦有不同平台。所以,「有英超」不代表「一定有盈利影響」。
第三,合約有效期多久?短線交易最怕研究過期題材。一項權利今年有效,不代表兩年後仍然存在。市場亦會提前反映續約成功、失去權利、競爭者加入及成本增加。這些全部可能影響估值。
第四,背後真正上市公司是哪一間?很多品牌不是上市公司本身。例如 Sky 是品牌,但投資者需要追蹤背後母公司。Now TV 背後涉及 HKT。Stan Sport 背後涉及 Nine Entertainment。研究題材時,需要由品牌追到上市主體,否則很容易停留在「有關係」而不是「可以交易」。
十年數據:英超開季沒有證明相關股份會同步起動
如果英超開季真的代表一個穩定交易機會,理論上長期數據應該看到明顯同步性。
因此,可以回看 2016/17 至 2025/26 十個英超球季,觀察開季附近相關股份表現。
研究目的不是證明英超一定影響股價。而是測試一個市場常見假設:「英超開季,相關股份是否容易一起向上?」
結果並不支持這個簡單想法。
體育用品方面,以當季官方比賽用球供應商作為觀察指標。過去十季,只有 4 季錄得正回報,6 季錄得下跌。
媒體方面,以長期具有英超播放關係的 Comcast 作為觀察指標。表現相對較強,10 季之中有 7 季錄得正回報。
但真正值得留意的,是兩者同步程度。十季之中,兩條線只有約一半時間同方向。換句話說,同一個英超開季事件,體育用品股和媒體相關股份,並沒有穩定同步反應。
這代表:英超是一個大型題材。但不是一個所有相關股份一起上升的簡單板塊。
熱門消息,不一定代表最佳入場時間
另一個短線交易常見錯誤,是將「事件發生」等同於「買入時間」。
例如英超第一場比賽開踢,大家開始討論,新聞大量出現,投資者才開始尋找相關股份。
但市場交易的是預期。很多重要資料,早已在開季之前公布。球衣合作、播放權、官方供應商和商業合作,市場可能早已知道。
當所有人都知道一件事,這件事未必仍然具備新的交易價值。
真正可能推動股價的,通常是超出市場預期的變化。
例如公司取得市場沒有預期的新權利,訂戶增長明顯超預期,市場開始重新評估盈利,股價突破並伴隨成交增加,或板塊內出現資金輪動。
這些才是短線交易者真正尋找的催化因素。
新聞熱度人人看見,資金是否確認,則要靠圖表與成交去核對。
拆大型熱話,建立四步交易框架
英超只是其中一個案例。
同一套方法,也可以應用於世界盃、NBA、F1、人工智能、科技發布及大型娛樂事件。
面對任何熱門題材,可以先看四步。
第一關:權利
熱門事件背後,真正受益者是誰?
先找誰擁有權利,誰掌握資源,誰可以將注意力變成收入。
第二關:盈利路徑
不要只問:「有沒有關係?」
要問:「這個關係如何影響公司?」
體育用品可以由熱度延伸到品牌曝光,再延伸到商品需求,最後觀察市場是否重新評價。
媒體平台可以由內容延伸到訂戶,再延伸到用戶價值,最後影響盈利預期。
電訊可以由內容延伸到套餐,再延伸到客戶黏性,最後降低流失。
如果中間沒有清晰路徑,概念通常只是故事。
第三關:影響重要性
即使公司受惠,也要問:這件事對公司有多重要?
Fubo 與英超關係密切。Comcast 業務龐大。兩間公司的市場反應可能完全不同。
所以,有關係,不代表影響大。影響大,才可能改變市場估值。
第四關:價格與成交確認
最後回到圖表。故事再漂亮,也需要市場確認。
短線交易者會觀察股價是否突破、成交是否增加、回調是否有承接、同類股份是否輪動,以及領先股份是否持續強勢。
沒有價格和成交確認,熱話只是熱話。有價格和成交確認,熱話才可能形成交易主線。
英超是市場注意力催化,不是買入訊號
英超開季,確實是一個非常強的市場注意力來源。但注意力只是第一步。
同一場足球比賽,有人買的是球衣,有人買的是串流訂閱,有人買的是電訊套餐。
市場真正交易的,不是足球本身。而是足球背後哪一間公司最可能受惠,以及資金是否已經開始反映這個故事。
所以,比起問「英超概念股有邊隻?」更值得問:這場波,最後是哪一間上市公司真正收到錢?
再進一步,資金有沒有在圖表上留下足跡?
熱門題材可以提供方向。但真正的交易機會,通常來自題材、資金、圖表確認及市場重新定價。
英超如此。其他大型市場熱話亦一樣。
熱門題材人人睇到,但資金真正點揀股?9 月 17 日線上教學拆解短線交易者的題材追蹤方法
英超開季只是其中一個案例。
真正值得學的,不是記住幾隻所謂概念股。
而是建立一套由市場熱話,到資金流向,再到交易確認的方法。
很多投資者看到新聞第一時間會問:「有甚麼股票可以炒?」
但短線交易更重要的是:
- 哪一條資金路線先啟動?
- 哪一隻股份率先突破?
- 成交量有沒有配合?
- 題材是否只是一天熱度?
- 還是開始形成市場主線?
9 月 17 日(星期四)的線上教學,會集中拆解如何由熱門事件中,找出真正值得研究的交易方向。
內容包括:
- 第一,如何由市場熱話建立股票篩選框架,避免只追逐表面概念。
- 第二,如何觀察不同分支之間的資金輪動,例如同一個題材下,哪一類股份率先跑出。
- 第三,如何結合圖表結構、成交變化和市場強弱,判斷題材是否開始獲得資金確認。
這不是提供個別股份買賣建議。重點是建立一套可重複使用的方法。
日後面對英超、世界盃、人工智能、科技發布或其他大型市場事件,都可以用同一套流程拆解:市場在炒甚麼,資金在哪裡,圖表是否確認。
如果想學懂如何由熱門事件拆出真正有機會形成交易主線的方向,可點擊下方連結或按鈕報名 9 月 17 日(星期四)線上教學。
英超概念股分析常見問題:由權利、盈利路徑到圖表確認,如何判斷題材是否值得研究?
1. 英超開季是否一定利好體育概念股?
不一定。英超開季可以增加市場關注,但不同公司受惠方式不同。體育用品、媒體平台和電訊股的盈利模式不同,因此股價不一定同步。
2. 英超概念股主要分為哪幾類?
一般可以分為三類。第一類是體育用品公司,例如 PUMA、adidas、Nike。第二類是媒體及串流平台,例如 Comcast、Fubo、Nine Entertainment 旗下 Stan Sport。第三類是電訊及收費電視平台,例如 Now TV 背後的 HKT。
3. 為甚麼英超熱度不代表股票一定上升?
因為市場交易的是預期。英超熱門,只代表市場有注意力。股票是否上升,仍取決於盈利影響、公司重要性、估值,以及市場是否用成交和價格確認。
4. 甚麼是盈利路徑?
盈利路徑是指一個市場事件如何影響公司收入和盈利。例如,體育用品看品牌曝光能否轉化需求。串流平台看內容能否增加訂戶和提升用戶價值。電訊公司看內容能否提升客戶黏性。
5. 為甚麼英超概念股名單會改變?
因為播放權、合作權和供應商身份會轉移。今年受惠的公司,不代表多年後仍然相同。研究體育題材,必須確認最新權利分配。
6. 短線交易英超概念股應該看甚麼?
除了題材本身,亦要觀察股價走勢、成交變化、板塊輪動、相對強弱,以及資金是否持續承接。
7. 9 月 17 日線上教學適合哪些投資者?
適合希望提升短線交易判斷能力的人。特別是經常看到市場熱話,但不知道如何分辨哪些只是新聞熱度、哪些是真正有資金流入、哪些股份開始形成交易主線。
8. 線上教學會否提供買賣建議?
不會。教學重點是研究方法和分析框架,不提供個人化投資建議,也不保證任何投資回報。
9. 為甚麼需要結合圖表分析?
因為新聞只能告訴市場正在關注甚麼。圖表和成交量則可以幫助判斷資金是否真的進場,以及市場是否開始重新定價。
10. 為甚麼熱門題材需要等待確認?
因為很多新聞在公布時已經被市場知道。真正有交易價值的,通常是市場預期之外的變化,以及消息出現後,價格和成交量是否確認資金行動。

《環球市場通用短炒策略》免費線上教學
- 主講:Ringo Sir(美國上市公司董事)
- 日期:9 月 17 日(星期四)
- 時間:晚上 7:30 至 10:30
- 形式:Zoom 線上教學
- 費用:全免,名額有限
本內容只作交流及教學用途,並無考慮個別人士投資目標、財務狀況或特別需要,亦不構成任何買賣邀約或建議。文中所引述之數據及個案僅供參考,屬歷史數據參考,贏蝕多寡取決於個人操作與市場波幅,只作教學用途。投資決定前請審慎考慮自身財務情況及可承受風險。