
恒生指數早段偏強。散戶做足功課,分析過基本面,也看過技術形態,判斷方向向上,於是部署入場。開市不久,市況先來一浸急插。賬面一見損失,心跳加速,止蝕位往下移一格,想給市況多一點空間。再插,終於忍不住斬倉離場。半小時後,市況掉頭回升,一路升穿原先設定的目標。
這個場景,在香港散戶之間每日重複上演。問題到底出在哪?

輸的不是眼光,是執行
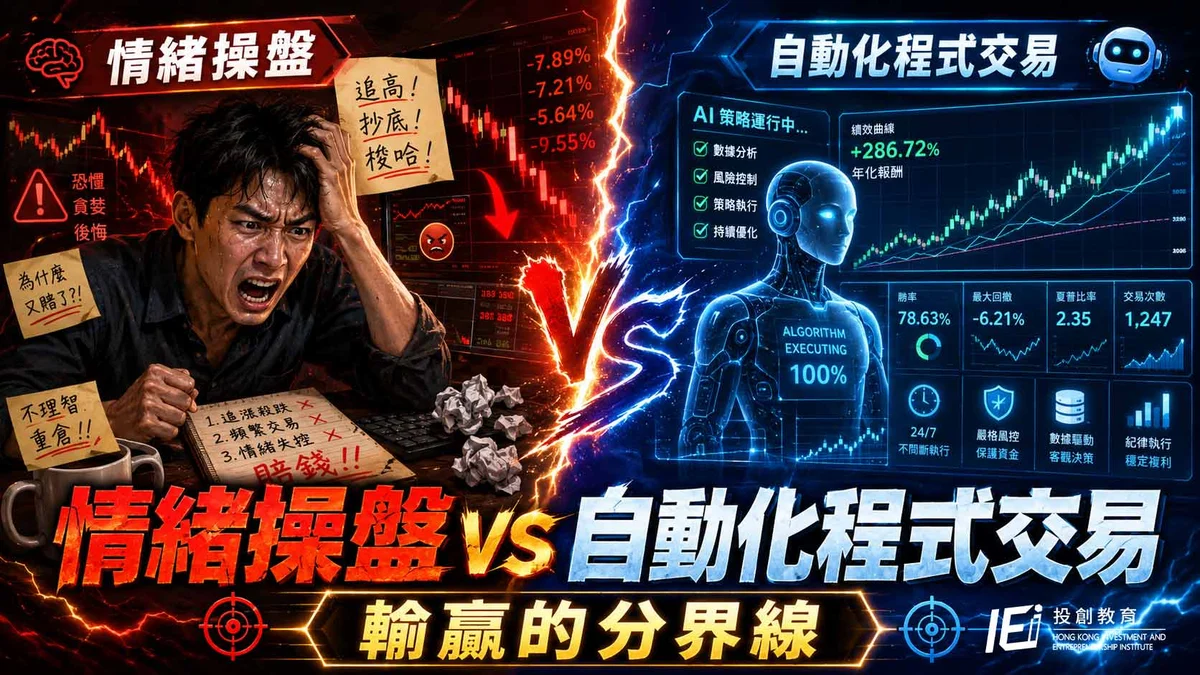
多數散戶輸錢,輸在執行,不在眼光。被情緒主導的人,最容易犯錯輸錢。
行為財務學有一個早成共識的觀察:人對虧損的痛感,遠大於獲得同等利潤的快感。落實到交易上,就是兩種典型行為。第一,恐懼令人提早斬倉:計劃中的止蝕位明明未到,賬面一浮虧就急急離場,往往斬在最低位。第二,貪婪令人遲遲不止賺:有利潤時總想再等一等,結果利潤回吐,甚至由賺變蝕。
長年累月,形成一個熟口熟面的結局:贏就贏粒糖,輸就輸間廠。贏極都是小錢,一次大蝕已足以清袋。
更棘手的是,這種輸法與勤力無關。倉位一開,心跳跟住報價走,開市前寫好的計劃,臨場全部拋諸腦後。再多的圖表知識,也敵不過腎上腺素。諷刺的是,盯盤越勤力,落錯決定的機會反而越多:螢幕前每一次跳價,都是一次考驗人性的關口。

人手操盤沒有錯,錯配才是問題
先講清楚一點:人手操盤本身沒有錯。市場上一直有紀律極強的交易者,人手執行照樣做得好。
問題在於錯配。執行方式與性格特質,本來就要匹配:有人天生冷靜,見價格急插面不改容;也有人一開倉就坐立不安,手指離不開手機螢幕。後者不代表能力差、眼光差,只代表這種臨場肉搏式的執行方式,不適合他。
明知自己臨場忍不了手,就不必勉強親自執行。與其花十年修煉心性,與人性硬碰,更實際的做法,是把執行這個環節,交給不會心跳的程式代勞。
錯配還有第二重:時間。香港打工仔日間要返工開會,恒指最波動的時段,人根本被鎖在公司;放工回家,輪到美股開市,想跟就要犧牲睡眠。人手操盤等於要求自己全天候在場,對要返工的人來說,本身就不切實際。

自動化程式交易如何切除情緒
自動化程式交易的核心,是把執行權交回邏輯:入場條件、止蝕位、止賺位,全部在開市之前寫成規則,交由系統以毫秒級速度執行。市況再瘋狂,程式依然冷血執行,把恐懼與貪婪從交易過程之中切除。
另一個人手難以企及的優勢,是時間覆蓋。你要瞓覺,市場不會停:日頭有恒指的日內波幅,深夜有美股指數的資金流。跨市場的策略分工,交由系統 24 小時監控,投資者不再需要捱夜盯盤,也不會因為睡了一覺而錯過離場時機。單一市場總有悶場與極端時刻,跨市場合併的意義,正在於讓不同市場、不同時段的策略互相補位,令整體資金曲線更平滑。
不懂寫程式,可以做自動化交易嗎
可以。不懂寫程式,一樣可以使用自動化程式交易,這正是近年入場門檻大幅下降的原因。
不少人一聽「程式交易」就耍手擰頭,以為必須精通編程。實情是,複雜的代碼已由 K.O Sir 團隊封裝成系統,學員需要學的,是操作,不是編寫:登入平台、載入經回測的參數、一鍵啟動。就好比駕駛 Tesla:你不需要懂得寫自動駕駛的底層代碼,只需要學會何時開啟、如何監察。所謂監察,指定期檢視系統運作與數據表現,不必再逐個跳價去追。
換言之,散戶的學習重心,由寫程式轉移到揀策略、管風險。前者交給工具,後者才是真正需要人腦的部分。

Backtest 回測與 1% 風險法則:數據加紀律的雙重把關
任何一套參數落場之前,必須先完成 Backtest 回測:用歷史數據把策略行足一次,檢視它在過去不同市況下的表現,並計算正數預期回報,即長期執行下去,每一注平均是賺是蝕。有數據支撐,才有資格落真倉;沒有正數預期的策略,執行得再頻密,只是加速輸錢。回測的可信度,亦取決於數據細緻程度:以 Tick Data,即每一口報價的分筆數據去模擬,結果才貼近真實成交環境。
系統之上,還有一條寫死的紀律:1% 風險法則,每一注最多承受總資金 1% 的風險。
守住這 1%,即使連續遇上逆境,資金曲線依然有條件跨越牛熊,不會一次逆境就出局。1% 的意義,是令任何單一決定都傷不了根本:策略可以錯,市況可以極端,但注碼紀律令你永遠留有下一注的資格。
有一點必須講明:回測結果屬歷史數據參考,不代表未來表現。正因如此,風險法則才是整套系統不可拆走的一環。
親眼驗證,勝過再估十年
紙上談兵一百次,不如親眼看一次系統實際運作。對半信半疑的人來說,這也是成本最低的驗證方法。前銀行投資分析師 K.O Sir 主講的「跨市場通用自動化程式交易系統線上公開分享會」,費用全免,Zoom 線上進行,內容包括:
分享會涉及敏感商業資料,不設錄影重溫,名額有限。
精選文章